

Vicente Marqueta, técnico de la Asociación Provincial de Agricultores (APAG) de Guadalajara, ha realizado su análisis periódico del mercado de los cereales, advirtiendo de que la abundancia mundial de cereal contrasta con las dificultades para comercializarlo, los elevados costes de producción y la presión sobre los precios que reciben los agricultores.
Marqueta señal que la campaña de siembra de cereales de invierno avanza en el hemisferio norte en un contexto de creciente incertidumbre para los mercados agrícolas internacionales.
Aunque las reservas mundiales de grano son suficientes, las dificultades logísticas, los desequilibrios entre regiones productoras y consumidoras y los elevados costes de producción están alterando los flujos comerciales y comprometiendo la rentabilidad de las explotaciones.
Así lo recoge el último análisis de mercados de Marqueta, que pone el foco en la evolución del trigo, el maíz, la cebada y las oleaginosas, así como en las consecuencias que la situación internacional puede tener para los agricultores españoles.
El experto subraya que el problema actual no es tanto la falta de cereal como las dificultades para trasladarlo desde las zonas productoras hasta los mercados que lo necesitan, en un escenario en el que resulta especialmente complicado determinar el mejor momento para comprar o vender.
Trigo: preocupación por las exportaciones rusas
El trigo concentra buena parte de los riesgos del mercado internacional. Según el análisis de Marqueta, Rusia podría cerrar octubre con apenas ocho millones de toneladas exportadas desde julio, frente a los 17 millones registrados en el mismo periodo del año anterior.
Esta ralentización no significa que el cereal haya desaparecido, sino que permanece almacenado en origen. Mientras tanto, los países importadores se ven obligados a buscar proveedores alternativos, recurrir a sus reservas o reducir sus compras, en un contexto de precios condicionados por el conflicto en el Mar Negro.
A esta situación se suma la incertidumbre sobre las próximas siembras. En Rusia, los bajos precios interiores y los elevados costes de producción han provocado una reducción del objetivo de superficie destinada a cultivos de invierno, que pasa de 20 a 19 millones de hectáreas.
Una menor superficie sembrada, junto con posibles recortes en fertilización, podría repercutir en la producción de 2027. La evolución de las siembras y de los rendimientos en Rusia, Ucrania y Europa será, por tanto, determinante para las perspectivas del mercado.
Maíz: abundancia en EEUU frente al déficit europeo
El mercado del maíz presenta una situación diferente. Mientras avanza la cosecha en el hemisferio norte, Estados Unidos registra una oferta abundante que está ejerciendo presión sobre las cotizaciones internacionales.
El Departamento de Agricultura de Estados Unidos (USDA) ha elevado sus estimaciones de producción estadounidense, reforzando las expectativas de disponibilidad. En este contexto, los fondos de inversión han reducido su posición compradora neta en más de 83.000 contratos durante la última semana analizada, aunque mantienen una exposición alcista considerable.
En Europa, sin embargo, el panorama es distinto. El USDA ha rebajado la previsión de producción comunitaria a 48 millones de toneladas, mientras mantiene unas necesidades de importación de 24 millones.
Las dificultades para comercializar el maíz ucraniano añaden presión a un mercado europeo muy dependiente de los suministros exteriores.
Para España, uno de los principales importadores de maíz destinado a la alimentación animal, será decisivo el coste de reposición del cereal procedente de Brasil, Argentina, Estados Unidos y otros orígenes competitivos, incluidos los gastos de transporte y las condiciones de entrega.
Marqueta identifica como principales riesgos alcistas las dificultades logísticas europeas y los posibles problemas en las próximas cosechas sudamericanas. Por el contrario, la abundante oferta estadounidense y una eventual normalización del comercio en el Mar Negro podrían favorecer una presión bajista sobre las cotizaciones.
Girasol: dificultades en el Mar Negro
El análisis también presta especial atención al girasol, un cultivo relevante para el campo español que se encuentra en plena campaña de recolección.
Las restricciones logísticas en el Mar Negro afectan especialmente a Ucrania y Rusia, dos actores fundamentales en el comercio internacional de aceite de girasol.
Las estimaciones manejadas apuntan a que Ucrania podría exportar alrededor de 300.000 toneladas mensuales de aceite entre octubre y marzo, aproximadamente la mitad de su ritmo habitual.
Esta reducción de los suministros podría contribuir a sostener los precios internacionales del aceite, aunque no implica necesariamente un incremento equivalente en las cotizaciones de la pipa de girasol.
El precio que puede pagar la industria transformadora depende también de los márgenes de molturación, el valor de las harinas proteicas y la competencia de otros aceites vegetales, como los de soja, palma y colza.
A estos factores se añaden la evolución de los precios energéticos, los tipos de cambio y las decisiones regulatorias, que incrementan la complejidad de un mercado estrechamente relacionado con la alimentación animal y la industria agroalimentaria.
La cebada española, pendiente de la competencia
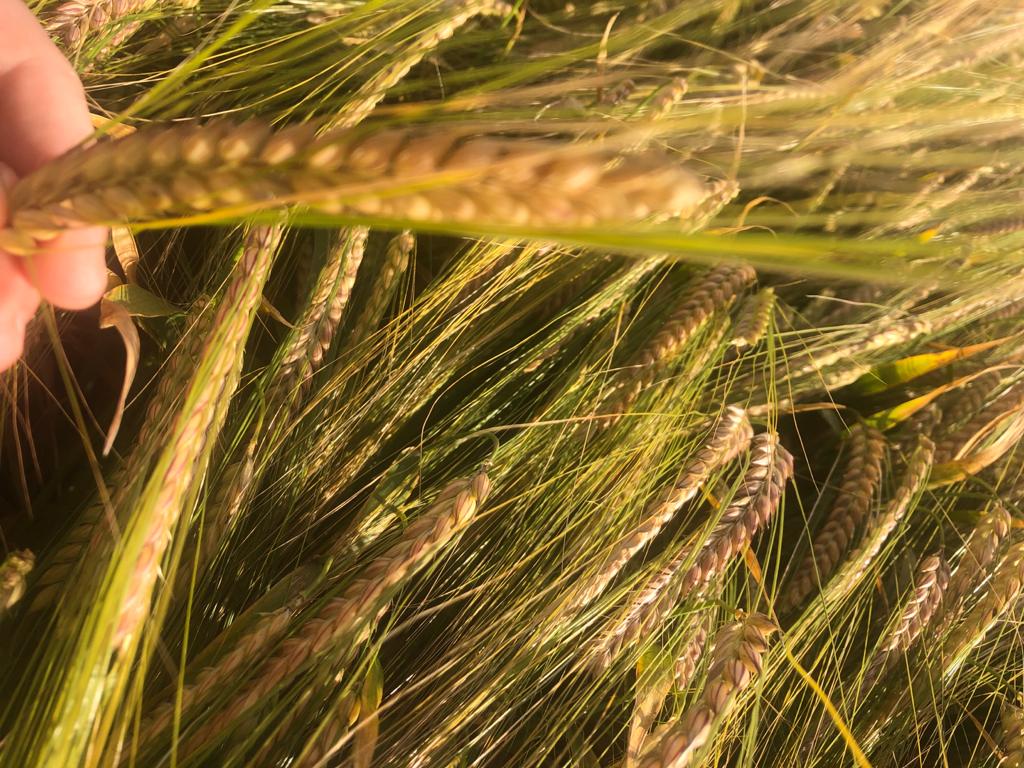
Uno de los aspectos más relevantes del análisis para los agricultores españoles es la evolución de la cebada nacional y su capacidad para competir con el cereal procedente de otros países.
Marqueta recuerda que el precio que percibe un productor español no depende exclusivamente de las cotizaciones de los mercados internacionales de París o Chicago, sino también del coste al que las fábricas de pienso pueden adquirir, transportar y utilizar cereales alternativos.
En este sentido, la relación entre el precio de la cebada nacional puesta en fábrica y el coste de adquisición de trigo, maíz o cebada importados será determinante para la evolución del mercado interior.
La retención de mercancía por parte de los agricultores puede contribuir a sostener temporalmente las cotizaciones. Sin embargo, esta estrategia también entraña riesgos si las fábricas intensifican las compras en el exterior para garantizar su abastecimiento.
Además, la industria de alimentación animal puede modificar las proporciones de los distintos cereales utilizados en sus formulaciones, lo que podría provocar una pérdida de demanda para determinados productos nacionales.
A esta situación se suma la reducción del consumo derivada de incidencias sanitarias en el sector ganadero, como la peste porcina africana (PPA), que también pueden afectar indirectamente a las necesidades de cereal para pienso.
Un mercado sin escasez generalizada
El análisis concluye que los mercados agrícolas atraviesan una etapa de reajuste de sus flujos comerciales, más que una situación de escasez mundial generalizada.
Esta circunstancia explica que, por el momento, no se esté produciendo una escalada de precios comparable a la registrada en 2022, pese a las tensiones geopolíticas y logísticas.
No obstante, cada cultivo afronta riesgos diferentes. En el trigo, la atención se centra en las exportaciones del Mar Negro y las superficies sembradas para 2027. En el maíz, serán fundamentales la oferta estadounidense, el déficit europeo y las próximas cosechas de Brasil y Argentina. En las oleaginosas, resultarán decisivos los suministros de aceite de girasol, los márgenes industriales y la evolución de la soja sudamericana, especialmente ante la incertidumbre climática asociada al fenómeno de El Niño.
Todo ello se produce mientras los agricultores deben decidir cuánto invertir en sus próximas campañas, con costes elevados y sin garantías sobre los precios que podrán obtener por sus cosechas.
Resumen
La principal conclusión de Vicente Marqueta es que, en el escenario actual, acertar con el momento de compra o venta resulta especialmente difícil. Los mercados siguen funcionando y las operaciones continúan, pero las decisiones comerciales están cada vez más condicionadas por factores internacionales que escapan al control de los productores.
Como recuerda el analista, el mercado no se detiene mientras agricultores y compradores intentan tomar la mejor decisión: siempre hay operaciones de compra y venta, aunque nadie pueda saber con certeza cuál será el momento más favorable.